


Professionelle Vermögensverwaltung: Warum der MSCI World keine geeignete Benchmark für eine Vermögensverwaltungsstrategie ist
Guten Tag, liebe Leserinnen und Leser,
„Äpfel mit Birnen vergleichen“! Wer kennt diesen vielsagenden Ausspruch wohl nicht … Gemeint ist damit, dass es keinen Sinn macht, absolut unterschiedliche Gegenstände, Themen, Sachverhalte usw. miteinander zu vergleichen. Gefühlt wird gegen dieses Prinzip meines Erachtens nirgends so häufig verstoßen, wie im Bereich der Kapitalanlage. Konkret geht es darum, seine eigenen Investments mit einer „adäquaten“ Benchmark zu vergleichen, was prinzipiell auch durchaus sinnvoll ist. Eine zentrale Bedeutung kommt dabei dem Wort „adäquat“ zu. Wird nämlich eine nicht passende Benchmark als Vergleichsanlage gewählt, dann werden eben die vielbesagten Äpfel mit Birnen verglichen, was in aller Regel zu suboptimalen bzw. falschen Anlageentscheidungen führt.
Dabei spielt es prinzipiell keine Rolle, ob die Kapitalanlage selbst vorgenommen wird oder an eine externe Vermögensverwaltung ausgelagert ist. Während der Anleger im ersten Fall seine (eigentlich gute) Anlagestrategie bei einer Unter-Performance resultierend aus einem nichtadäquaten Benchmarking selbst über den Haufen wirft, dürfte es im zweiten Fall mit einer hohen Wahrscheinlichkeit zu einem Wechsel des Vermögensverwalters kommen, auch wenn dieser eigentlich einen guten oder auch sehr guten Job gemacht hat.
Alles wird mit dem MSCI World Index verglichen
Dieses Thema ist mir deshalb so wichtig, weil momentan gefühlt fast sämtliche Kapitalanlagen mit dem MSCI World Aktienindex verglichen werden, und zwar losgelöst davon, ob dies passt oder nicht. Dass ich mit meiner Meinung nicht allein dastehe, zeigt mir der ehrliche Bericht einer absolut renommierten und von mir sehr geschätzten Vermögensverwaltung, in dem ebenfalls über das gleiche Leid geklagt wird. Aber wo liegt denn nun das Problem konkret?
Die vier zentralen Benchmark-Kriterien des Nobelpreisträgers Bill Sharpe
In einem Beitrag aus dem Jahr 1992 hat kein Geringerer als der Nobelpreisträger William F. Sharpe vier Kriterien formuliert, die eine adäquate Kapitalanlage-Benchmark erfüllen sollte [siehe hierzu den Artikel „Asset allocation: Management style and performance measurement“, erschienen in: The Journal of Portfolio Management]:
1. Die Benchmark muss realisierbar und realistisch sein.
2. Die Benchmark darf bezüglich der risikoadjustierten Performance nicht leicht zu übertreffen sein.
3. Die Benchmark muss mit geringen Kosten verbunden sein.
4. Die Benchmark muss bereits vorab (also vor der Umsetzung einer Anlagestrategie bzw. dem Erwerb einer Anlagelösung) bekannt sein.
Auf den ersten Blick scheint die Benchmark MSCI World Index alle Kriterien eigentlich sehr gut zu erfüllen. So existieren diverse ETFs auf den MSCI World Index, die – aufgrund ihrer rein passiven Ausrichtung – mit einer geringen Managementfee ausgestattet sind, womit die Kriterien Realisierbarkeit und „geringe Kosten“ erfüllt wären. Darüber hinaus haben diese ETFs in den vergangenen Jahren auch eine vergleichsweise attraktive absolute Rendite erwirtschaftet, die von vielen bzw. den meisten Vermögensverwaltungen nicht ansatzweise erreicht wurde.
Das erste zentrale Problem bei der Vermögensverwaltungs-Benchmark „MSCI World“
Aus meiner Sicht gibt es zwei zentrale Probleme, die in Punkt eins und Punkt vier liegen. Lassen Sie mich mit Punkt vier starten. Bei vielen Anlegern (bzw. wahrscheinlich sogar den meisten) war der MSCI World nicht ihre im Vorfeld – also vor der Investmenttätigkeit – präferierte und klar kommunizierte Benchmark. Ganz im Gegenteil: Der MSCI World wurde erst dann als Vergleichsmaß auserkoren, als er schon über einen gewissen Zeitraum attraktive absolute Renditen aufgewiesen hatte.
Und ich bin mir sicher: Sobald die Renditen des MSCI World mal längere Zeit nicht mehr passen sollten, so wird ein abrupter Wechsel der Benchmark vorgenommen und zwar – Sie werden es schon ahnen – zu einer Vergleichsanlage, die in der jüngsten Vergangenheit eine tolle Performance erwirtschaftet hat. Kurz zusammengefasst: Mit einem fairen Benchmarking hat eine solche Vorgehensweise nichts zu tun.
Das zweite zentrale Problem bei der Vermögensverwaltungs-Benchmark „MSCI World“
Aber auch bei Punkt eins sehe ich große Probleme. Die Benchmark „MSCI World Index“ ist zwar durchaus am Markt real umsetzbar (realisierbar), aber ist sie wirklich ein „realistisches“ Vergleichsmaß? Laut dem aktuellsten Factsheet vom 31. August 2026 investiert der MSCI World Index in 1280 Unternehmen, die aus insgesamt 23 verschiedenen Ländern stammen. Und mit genau diesen Argumenten wird der MSCI World Index von der ETF-Industrie als das zentrale, breit diversifizierte Basisinvestment angepriesen und in Form von MSCI-World-ETFs auch so direkt verkauft. Die ins Feld geführten Argumente stimmen zwar formal, aber darauf auf eine risikoreduzierte Basisanlage zu schließen, greift definitiv zu kurz.
So gilt es zu berücksichtigen, dass der MSCI World Index kapitalgewichtet ist, was bedeutet, dass die kapitalmäßig größten Firmen auch den größten Anteil im Index einnehmen. Aktuell sind die drei Top-Positionen im MSCI World Nvidia, Apple und Microsoft, die gemeinsam ein Gewicht von sage und schreibe 14,5% einnehmen. Betrachtet man die zehn größten Werte, so decken diese bereits 26,6% der gesamten Kapitalisierung des MSCI World Index ab. Besonders bemerkenswert ist dabei, dass alle zehn Top-Titel dem Technologiesektor zuzuordnen sind.
Würde so eine Vermögensverwaltung investieren?
Und hier drängt sich zwangsläufig die entscheidende Frage auf, ob denn eine Vermögensverwaltung zu 100% in ein so hochkonzentriertes Portfolio an Technologiewerten investieren würde? Die Antwort ist sicher ein klares „Nein!“, womit wir wieder bei Punkt eins der vier Sharpe-Kriterien wären. Der MSCI World ist zwar eine durchaus realisierbare Benchmark (z.B. mithilfe eines ETFs), aber sicher keine realistische.
Ich persönlich kenne keinen Vermögensverwalter und erst recht keinen Anleger, der sich mit einer solchen Vermögensverwaltungsstrategie, die dermaßen hochkonzentriert in schwankungsintensive Technologiewerte investiert, wohlfühlen würde. Dies gilt erst recht, wenn berücksichtigt wird, dass die Mindestanlagesumme vieler Vermögensverwaltungslösungen bei 500.000 Euro liegt und diese bei vielen Anlegern einen Großteil der vorhandenen Ersparnisse ausmacht.
Ein Blick in den Rückspiegel lohnt sich!
Allein von Februar bis April 2025 büßte der MSCI World Net Return Index (notiert in Euro) 12,5% an Wert ein, was bei einer Investitionssumme von 500.000 Euro einem Verlust von 62.500 Euro entspricht. Hierbei handelt es sich durchaus um eine Summe, bei der so mancher Anleger zeitnah ein Gespräch mit seinem Vermögensverwalter sucht. Verluste in einem solchen Ausmaß sind aber bei hochkonzentrierten Portfolios keine Besonderheit, wie ein Blick in den Rückspiegel beim MSCI World Net Return Index (in Euro) zeigt. So wies der Index bzw. ein darauf basierendes Portfolio sowohl beim Platzen der Dotcom-Bubble (2002/2003) als auch in der globalen Finanzmarktkrise 2008/2009 Verluste von über 50% auf, wie der nachfolgende Underwater-Chart zeigt.
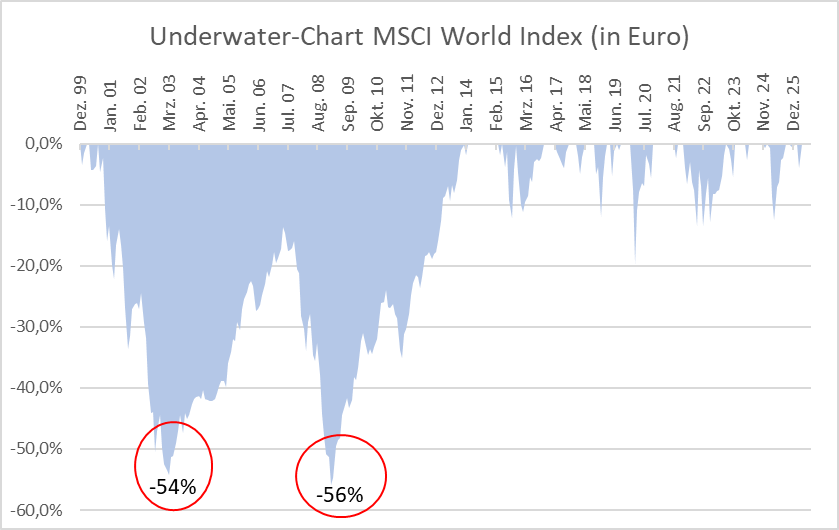
Beachtenswert ist dabei, dass die Verluste beim Platzen der Dotcom-Bubble (März 2003) noch gar nicht aufgeholt waren, bis die nächste Verlustspitze mit mehr als 50% in der globalen Finanzmarktkrise erreicht wurde. Wer Ende 1999 in den MSCI World investiert hat, der war über 13 Jahre durchgängig in einer Verlustphase.
Ich kenne keinen Anleger, der seinem Vermögensverwalter bei einer solchen Entwicklung seines Vermögensverwaltungsmandats durchgängig die Stange gehalten hätte. Wer Verluste bzw. Verlustphasen von diesem Ausmaß nicht aushält – was durchaus auch logisch und nachvollziehbar ist – für den ist der MSCI World Index definitiv keine adäquate Benchmark. Nachfolgend stelle ich Ihnen eine Vermögensverwaltungslösung vor, deren Risikoprofil meines Erachtens die tatsächliche Risikotragfähigkeit vieler Anleger sehr gut matchen sollte.
Risiken im Fokus: Die Vermögensverwaltung myChampionsPREMIUM
Bei myChampionsPREMIUM handelt es sich um eine Vermögensverwaltung ab 500.000 Euro, bei der – insbesondere im Vergleich zum MSCI World Aktienindex – klar die Risikoreduktion im Vordergrund steht. Um dies zu erreichen, liegt der Anlagefokus bei sogenannten Champions-Aktien (Qualitätswerten), die aus den unterschiedlichsten Branchen, Sektoren und Ländern stammen, um breit diversifiziert zu sein. Mithilfe des boerse.de-Marktphasenbarometers wird börsentäglich gemessen, ob sich der Markt in einer Normalphase oder einer Stress- bzw. Krisenphase befindet. Dementsprechend wird dann die Aktienquote rauf- oder runtergesetzt und der Anlageschwerpunkt bezüglich offensiver und defensiver Werte festgelegt. Selbstverständlich darf auch eine Basisallokation in Gold als risikodiversifizierender Baustein nicht fehlen, der natürlich in einer Krisenphase ein höheres Gewicht einnimmt als in einer Normalphase.
Sollte Sie die Funktionsweise und die Eigenschaften der transparenten, rein regelgebunden agierenden und innovativen Vermögensverwaltungslösung myChampionsPREMIUM interessieren, dann fordern Sie doch einfach und völlig unverbindlich das White Paper „myChampionsPREMIUM: Die Vermögensverwaltung nach institutionellen Standards“ unter diesem LINK an.
Wie in dem Untertitel des White Papers zum Ausdruck kommt, basiert die Vermögensverwaltung myChampionsPREMIUM auf Anlageprinzipien bzw. Vorgehensweisen, die auch für professionelle institutionelle Anleger (z.B. Versicherungen, Pensionsfonds, Bausparkassen, Industrieunternehmen) maßgeblich sind.
In diesem Sinne hoffe ich, dass Sie bei Ihrer Kapitalanlage nicht „Äpfel mit Birnen“ vergleichen. Unabhängig davon, ob Sie die Kapitalanlage selbst vornehmen oder an einen externen Vermögensverwalter ausgelagert haben, führt ein nichtadäquates Benchmarking fast immer zu falschen Entscheidungen mit negativen Konsequenzen für Ihre Anlageergebnisse.
Ihr Hubert Dichtl
PS: Das Jahr neigt sich mit großen Schritten dem Ende zu. Nutzen Sie doch noch spontan die Chance und sichern Sie sich einen der begehrten Plätze für einen der beiden letzten Rosenheimer Investorenabende des Jahres 2026!


